Elektrikli aracınızın kasko teklifinde çarpma, çalınma ve doğal afet teminatlarını görmek önemlidir. Fakat gerçek kullanımda maliyeti ve hareket kabiliyetini etkileyen başka parçalar da var: batarya, şarj kablosu, adaptör, ev tipi wallbox, yüksek voltajlı sistem ve şarj bittiğinde alınacak yol yardımı.
Bu parçaların her poliçede aynı kapsamla korunduğunu düşünmeyin. Bir ürün bataryayı aracın ayrılmaz parçası olarak değerlendirirken yaşa bağlı kesinti uygulayabilir. Başka bir ürün şarj kablosunu teminata ekleyebilir, ancak çalınmada belirli koşullar arayabilir. Karşılaştırmayı ürün adından değil, poliçedeki kloz ve limitlerden yapın.
Önce Kontrol Edilecekler
Batarya poliçede açıkça araçla birlikte sigortalı mı?
Batarya hasarında eskime veya kıymet kazanma kesintisi nasıl uygulanıyor?
Taşınabilir şarj kablosu ve adaptör için hasar ile çalınma koşulları neler?
Wallbox aracın bulunduğu adreste ve poliçedeki limit dahilinde korunuyor mu?
Şarj istasyonu veya hatalı şarj kaynaklı zararlar hangi belgelerle değerlendiriliyor?
Şarj bittiğinde mobil şarj mı, çekici mi sağlanıyor?
Onarımda yetkili servis şartı var mı?
İkame araç süresi, elektrikli aracın parça bekleme süresine yetiyor mu?
Elektrikli araç kaskosu neden ayrı kontrol gerektirir?
Kasko Genel Şartları aracın poliçede belirtilen riskler sonucu uğrayacağı doğrudan maddi zarara ilişkin temel çerçeveyi kurar. Elektrikli araca özgü ekipmanların kapsamı ise şirketin ürününe, ek teminatlarına ve özel klozlarına göre netleşir. Bu nedenle “genişletilmiş kasko” ifadesi tek başına batarya ve şarj ekipmanları hakkında yeterli bilgi vermez.
2026’da ürünler arasındaki farklar daha görünür hâle geldi. Allianz, elektrikli araç kaskosunda batarya, şarj kablosu, adaptör, wallbox ve siber risklere yönelik teminatlar sunduğunu açıklıyor. Türkiye Sigorta Yeşil Kasko ise araçla birlikte bataryayı Kasko Genel Şartları kapsamında güvenceye aldığını belirtiyor. Kapsamın adı kadar şartları ve limitleri de ürün bazında değişiyor.
Alopoliçe Notu: Teklifleri karşılaştırırken “elektrikli araç teminatı var mı?” diye tek soru sormayın. Batarya, taşınabilir ekipman, ev tipi şarj ünitesi ve yolda kalma hizmetini dört ayrı satırda isteyin. Bir satırdaki geniş kapsam diğer üç başlıktaki eksikliği kapatmaz.
Batarya teminatında hangi ayrıntılar önemlidir?
Batarya aracın en pahalı ve teknik olarak en hassas bileşenlerinden biridir. Poliçede fabrika çıkışında araca takılı bataryanın aracın bir parçası olarak kabul edilip edilmediğini kontrol edin. Kiralık batarya, sonradan değiştirilen batarya veya araç dışında bulunan batarya için farklı hükümler bulunabilir.
Hasar ödemesinde bataryanın yaşı da belirleyici olabilir. Bazı özel şartlarda ilk yıllar için kesinti uygulanmazken ilerleyen yıllarda eskime payı veya kalan ömür hesabı devreye girebilir. Türkiye Sigorta’nın yayımladığı elektrikle çalışan araç klozunda batarya hasarında yıllık eskime payına ilişkin özel bir hüküm bulunuyor. Anadolu Kasko’nun Mayıs 2026 özel şartlarında ise ilk beş yıl için farklı bir yaklaşım görülüyor. Bu örnekler, tek bir sektör standardı varmış gibi hareket edilmemesi gerektiğini gösterir.
Performans kaybı ile ani hasar aynı mıdır?
Bataryanın zaman içinde kapasite kaybetmesi, aracın menzilinin azalması veya kullanım ömrünün sona ermesi genellikle ani kasko hasarı sayılmaz. Çarpışma, yangın, sel veya poliçede açıkça kapsanan bir şarj olayı sonucu oluşan fiziksel zarar ayrı değerlendirilir. Üretici garantisi ile kasko teminatını da birbirine karıştırmayın; garanti ürün kusuruna, kasko ise poliçede sayılan risklere odaklanır.
Yetkili servis şartı neden önemlidir?
Yüksek voltajlı sistemlere yanlış müdahale yeni bir hasar ve güvenlik riski doğurabilir. Bazı klozlar batarya onarımının veya değişiminin yetkili serviste yapılmasını şart koşar. Aracınız için seçebileceğiniz servisleri, parça tedarik yöntemini ve yurt dışından parça gelirse hangi maliyetlerin karşılanacağını teklif aşamasında sorun.
Şarj kablosu ve adaptör nasıl korunur?
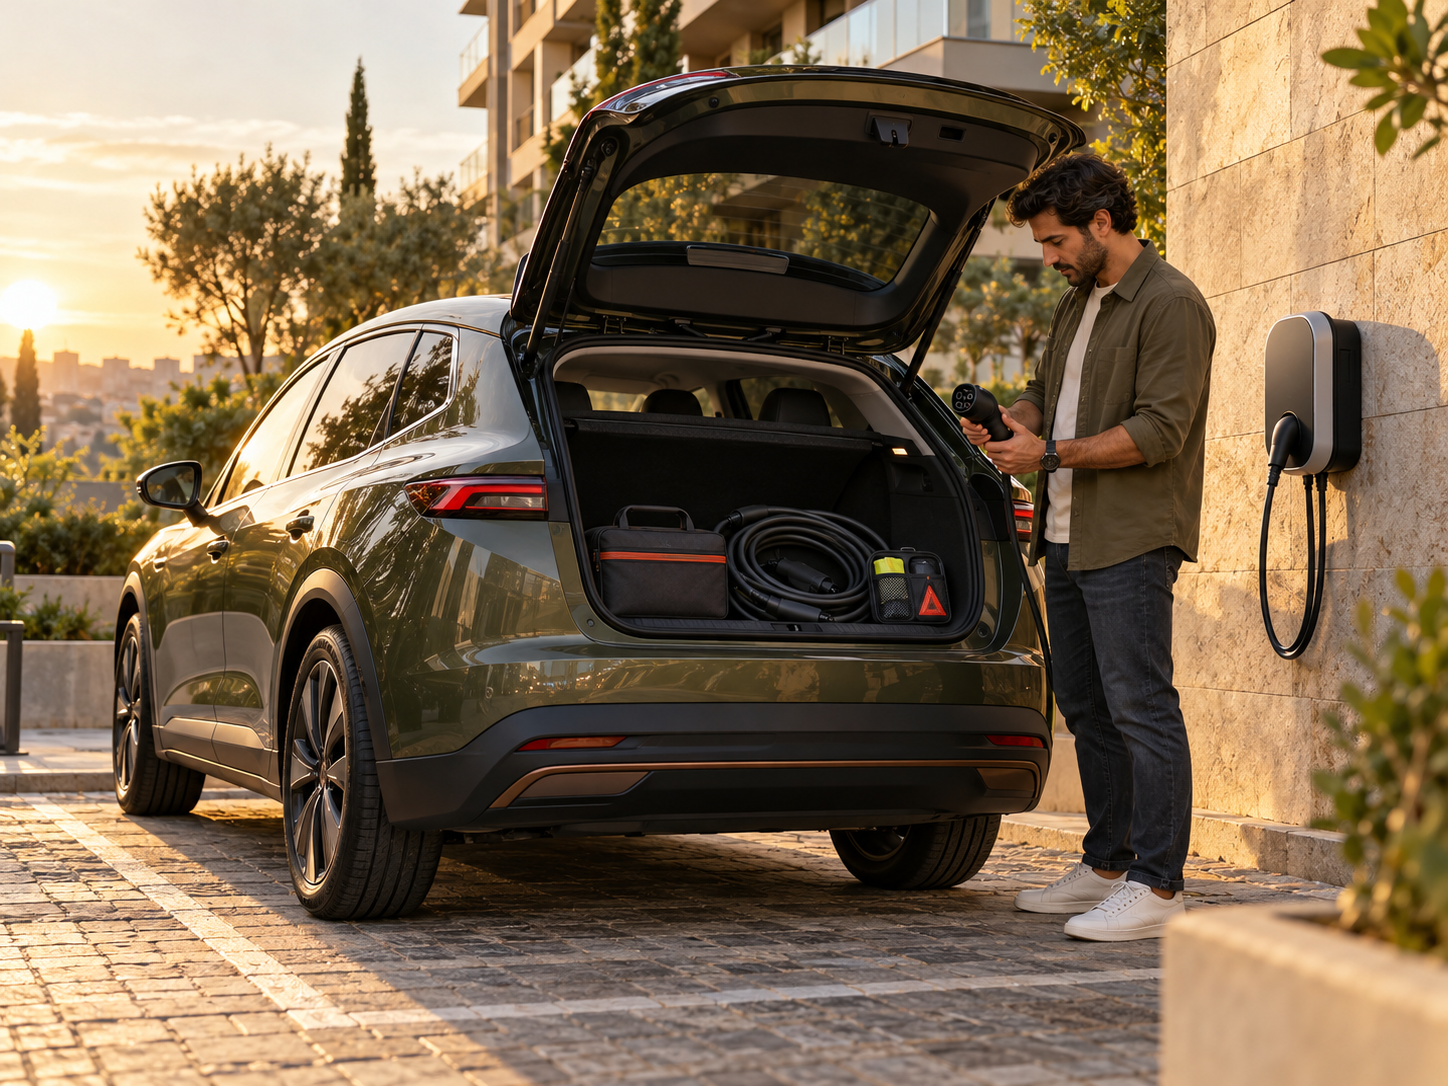
Şarj kablosu aracın bagajında taşınabilir, ortak otoparkta kullanılabilir veya evde ayrı bir yerde saklanabilir. Teminatın çalışması için ekipmanın araçla birlikte verilmiş olması, sigortalıya ait olması ya da poliçede belirtilmesi istenebilir. Çalınma olayında aracın veya kapalı alanın zorlanmış olması gibi şartlar bulunabilir.
Kabloyu halka açık şarj noktasında bağlı bırakmak ile kilitli bagajdan çalınması aynı biçimde değerlendirilmeyebilir. Orijinal ekipmanın faturasını, seri numarasını ve araç teslim evrakını saklayın. Sonradan aldığınız kablo veya adaptörü poliçeye ekletmeniz gerekiyorsa değerini yazılı olarak bildirin.
Wallbox teminatı neleri kapsayabilir?
Ev tipi duvar şarj ünitesi araçtan ayrı bir adreste sabit bulunur. Bu nedenle hem kasko hem konut poliçesi açısından incelenmesi gerekebilir. Elektrikli araç kaskosu wallbox ünitesinin çalınması, kazayla zarar görmesi veya elektriksel hasarı için özel teminat sunabilir. Limit, kurulum adresi ve sertifika koşulları ürüne göre değişir.
Allianz Temmuz 2026 duyurusunda kapsamlı elektrikli ve markalı elektrikli araç paketlerine duvar tipi şarj ünitesi arızası ile şarj sırasında istasyon veya ekipman kaynaklı zararların eklendiğini açıkladı. Bu, piyasadaki seçeneklerden biridir; bütün kasko tekliflerinin otomatik olarak aynı teminatı içerdiği anlamına gelmez.
Kurulumu yetkin bir elektrikçiyle yaptırın. Cihazın sertifikasını, faturasını, elektrik projesini ve montaj belgesini saklayın. Standart dışı priz, uzatma kablosu veya üretici talimatına aykırı kullanım teminatı etkileyebilir.
Yol yardımında “şarj bitti” maddesini nasıl okuyun?
Klasik yol yardımı arıza veya kaza sonrası çekici hizmetine odaklanır. Elektrikli araçta enerji tükenmesi ayrı bir ihtiyaçtır. Bazı ürünler aracı en yakın şarj istasyonuna çeker; bazıları uygun bölgede mobil şarj aracı gönderir. Hizmetin adet, mesafe, saat ve bölge sınırlarını kontrol edin.
Allianz’ın güncel ürün sayfası, şarjın kritik seviyeye inmesi hâlinde mobil şarj desteği veya en yakın şarj istasyonuna çekici hizmeti sunduğunu belirtiyor. Türkiye Sigorta Yeşil Kasko sayfasında da şarj bitmesi durumunda aracın çekilmesi hizmeti yer alıyor. Aynı başlık altında sunulsa bile hizmetin limiti ve uygulanma koşulu poliçenizde yazan hükümdür.
Karşılaştırma başlığı | Poliçede aranacak ifade | Sorulacak pratik soru |
|---|---|---|
Batarya | Araçla birlikte teminat, yaş ve kesinti hükmü | Beş yaşındaki batarya hasarında ödeme nasıl hesaplanır? |
Şarj kablosu | Hasar, çalınma, ekipman değeri ve saklama koşulu | Kablo ortak otoparkta çalınırsa hangi belge gerekir? |
Wallbox | Sabit ünite, kurulum adresi, arıza ve elektriksel zarar | Cihaz ile montaj masrafı aynı limite mi girer? |
Hatalı şarj | İstasyon veya ekipman kaynaklı zarar | İstasyon beyanı ve şarj faturası istenir mi? |
Yol yardımı | Mobil şarj veya en yakın istasyona çekici | Yılda kaç kez ve kaç kilometre hizmet verilir? |
Servis | Yetkili veya anlaşmalı servis seçimi | Batarya onarımı hangi servislerde yapılabilir? |
İkame araç | Gün, sınıf ve hasar koşulu | Parça beklerken ikame araç süresi uzatılabilir mi? |
Teklif alırken hazırlanacak bilgiler
Doğru karşılaştırma için ruhsat bilgileriyle birlikte aracın tam modelini, model yılını ve ilk tescil tarihini paylaşın. Batarya kiralıksa veya sonradan değiştiyse bunu belirtin. Evde şarj kullanıyorsanız wallbox markası, kurulum adresi ve montaj belgesini hazırlayın. Aracı çoğunlukla şehir içinde mi, uzun yolda mı kullandığınız da yol yardım ihtiyacını değiştirir.
İkinci el elektrikli araçta ek kontrol
İkinci el araçta batarya sağlık raporu, yetkili servis geçmişi ve daha önce yapılan yüksek voltajlı sistem onarımları önem kazanır. Bataryanın değişip değişmediğini ve değiştiyse kime ait olduğunu öğrenin. Poliçe düzenlenirken aracın mevcut durumu doğru beyan edilmelidir.
Poliçe almadan önce kontrol listesi
Araç ve batarya bilgilerinin teklife doğru işlendiğini teyit ettim.
Bataryanın yaşa bağlı ödeme ve kesinti koşullarını okudum.
Normal kapasite kaybının kapsam dışı olabileceğini biliyorum.
Şarj kablosu ile adaptörün teminat limitini gördüm.
Kablo çalınmasında istenecek belgeleri öğrendim.
Wallbox cihazı ve kurulum adresini poliçeyle eşleştirdim.
Montaj faturası ile teknik uygunluk belgelerini sakladım.
Şarj bitmesinde mobil destek ve çekici koşullarını karşılaştırdım.
Yetkili servis ve ikame araç hükümlerini okudum.
İMM, doğal afet ve anahtar kaybı gibi klasik kasko başlıklarını da kontrol ettim.
Sık sorulan sorular
Elektrikli aracın bataryası standart kaskoya dahil midir?
Ürüne ve özel kloza göre değişir. Bataryanın araçla birlikte teminat altında olduğu, yaşa bağlı kesintiler ve yetkili servis şartı poliçede açıkça görülmelidir.
Şarj kablosu çalınırsa kasko ödeme yapar mı?
Elektrikli araca özel bazı ürünler taşınabilir şarj ekipmanını kapsar. Çalınmanın gerçekleşme biçimi, ekipmanın sahipliği, fatura ve limit koşulları sonucu etkiler.
Evdeki wallbox arızası araç kaskosundan karşılanır mı?
Her poliçede karşılanmaz. Wallbox arızası veya hasarı için açık teminat, limit, kurulum adresi ve teknik uygunluk şartlarını kontrol edin.
Yolda şarj biterse ücretsiz çekici gelir mi?
Bazı elektrikli araç kasko ürünleri en yakın şarj istasyonuna çekici veya mobil şarj desteği sunar. Adet, mesafe ve hizmet bölgesi poliçeye göre değişir.
Batarya garantisi varsa kaskoya gerek var mı?
Üretici garantisi ile kasko farklı riskleri ele alır. Garanti üretim veya malzeme kusurunu, kasko ise poliçede sayılan ani ve dışsal zararları değerlendirebilir.
Aracınıza uygun kapsamı birlikte karşılaştıralım
Biz Alopoliçe’de elektrikli araç kaskosunu yalnızca prim üzerinden sıralamıyoruz. Batarya yaşı, evde şarj düzeni, servis tercihi ve uzun yol kullanımınıza göre teklifleri karşılaştırıyoruz. Ruhsatınızı ve varsa wallbox bilgilerinizi paylaşın; batarya, kablo, şarj ünitesi, yol yardım ve ikame araç başlıklarını tek tabloda netleştirelim.
Güncellik Notu
Bu içerik 14 Ekim 2026 tarihinde TSB Kasko Genel Şartları ile sigorta şirketlerinin güncel elektrikli araç ürün açıklamaları ve özel klozları incelenerek hazırlanmıştır. Teminatlar şirket, paket, limit, araç yaşı ve hasarın oluş biçimine göre değişebilir. Poliçe sertifikası ve özel şartlar esas alınmalıdır.